Exemple illustratif d'une entreprise fictive
Sur la plaquette de présentation remise aux repreneurs par la banque d'affaires, l'entreprise cochait toutes les cases de la cible patrimoniale idéale : quarante-cinq salariés, huit millions d'euros de chiffre d'affaires, un excédent brut d'exploitation régulier à onze pour cent et un endettement bancaire quasi nul. Les trois derniers bilans certifiés ne laissaient entrevoir aucune zone d'ombre. Pourtant, cent jours après la cession définitive, l'atelier principal s'arrêtait net, plongeant la structure dans une crise de trésorerie sans précédent.
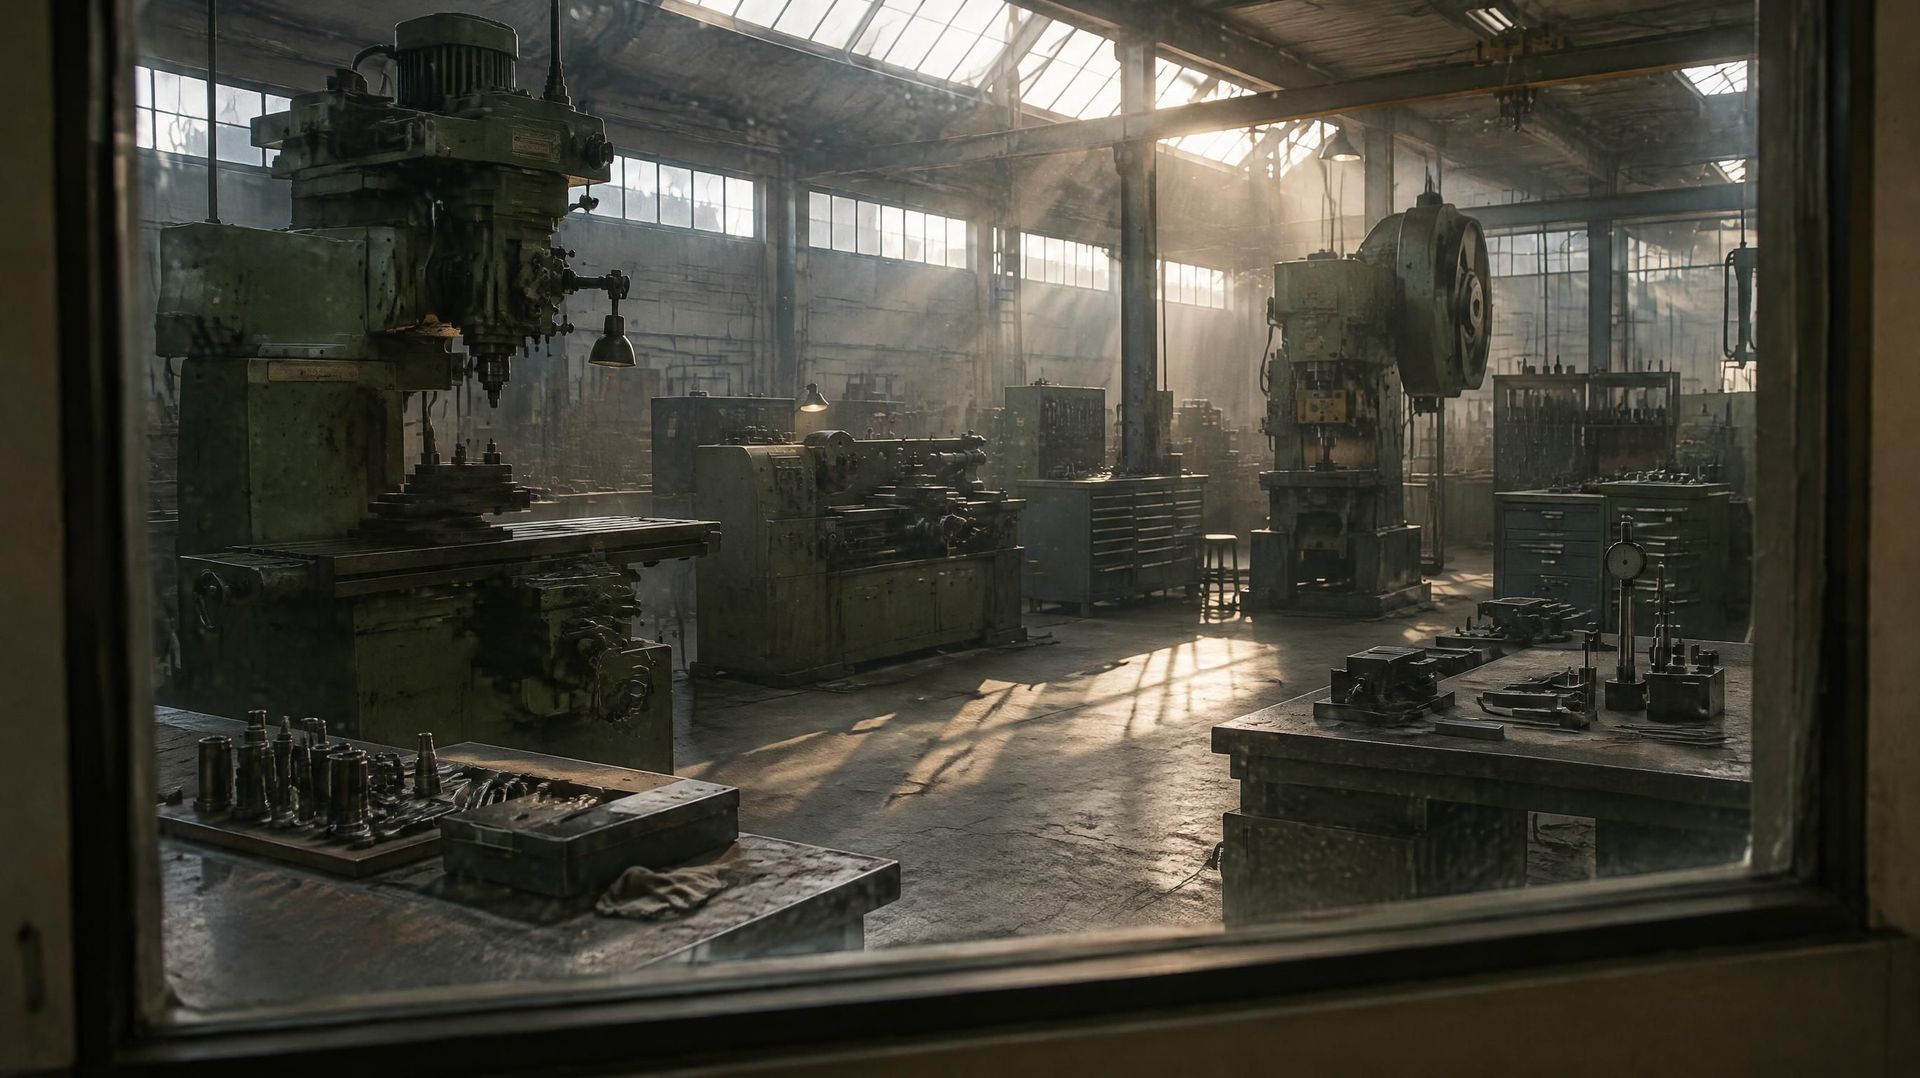
Cette histoire n'est pas un cas isolé : elle illustre le piège classique dans lequel tombent les repreneurs de PME lorsque l'audit préalable d'acquisition se limite aux documents comptables officiels. L'audit financier traditionnel ausculte le passé monétaire d'une entreprise, mais il ignore superbement l'état d'usure des fondations physiques et humaines qui génèrent ce chiffre d'affaires.
L'illusion comptable des années d'or
Durant les cinq années précédant la cession, le dirigeant cédant avait consciencieusement préparé son entreprise à la vente. Pour maximiser la valorisation, chaque ratio financier avait été optimisé avec rigueur. Les opérations de maintenance préventive lourde sur les machines avaient été différées, les formations techniques des équipes réduites au strict minimum légal et le remplacement des départs naturels gelé.
Sur le grand livre comptable, cette stratégie de contraction des coûts a produit un effet spectaculaire : la marge d'exploitation s'est envolée, le résultat net s'est maintenu à un niveau flatteur et la trésorerie apparente semblait abondante. Mais dans la réalité physique de l'usine, l'entreprise vivait d'expédients sur les réserves de son outil de production et sur la fatigue silencieuse d'équipes de plus en plus sous tension.
Le choc des cent jours : la facture de ce qui n'était pas comptabilisé
Exemple illustratif d'une entreprise fictive :
Trois mois après l'installation du repreneur, la ligne principale de découpe et d'emboutissage subit une casse mécanique majeure. La réparation immédiate s'élève à cent cinquante mille euros. Mais la véritable catastrophe est opérationnelle : le fabricant des machines ayant arrêté cette série, le délai d'approvisionnement des pièces critiques atteint quatorze semaines. Incapable d'honorer ses cadences, l'entreprise voit deux donneurs d'ordres stratégiques, représentant quarante pour cent de son activité, résilier unilatéralement leurs contrats. La perte d'exploitation cumulée s'élève à neuf cent mille euros, pulvérisant d'un coup deux années entières d'EBITDA. Le repreneur découvre trop tard que le passif le plus lourd de l'entreprise n'était pas financier, mais technique et relationnel, générant des coûts cachés vertigineux qui n'étaient inscrits sur aucun bilan.
Pourquoi l'audit d'acquisition conventionnel est aveugle
Un audit d'acquisition traditionnel vérifie la régularité fiscale, la conformité des contrats commerciaux et la sincérité des écritures comptables. Ces diligences sont indispensables, mais elles partent d'un postulat faux : l'hypothèse que les flux financiers futurs se déduiront naturellement des flux passés.
Or, la pérennité d'une entreprise ne repose pas sur ses conventions comptables, mais sur la résilience de son écosystème : l'état réel de dégradation de ses actifs physiques, le niveau de dépendance envers deux ou trois savoir-faire non documentés dans l'atelier, et la vulnérabilité de ses chaînes d'approvisionnement face aux tensions sur les ressources biophysiques. Mesurer ces éléments n'est pas une question d'opinion, mais une analyse de terrain qui conditionne directement la survie du modèle économique.
Sécuriser les transmissions et la gestion avec la méthode TEKMAION
Pour un dirigeant, un repreneur ou un fonds d'investissement, auditer les capitaux invisibles avant toute prise de décision n'est pas un supplément d'âme : c'est un impératif de solvabilité et de lucidité stratégique. C'est le principe central développé dans l'ouvrage de référence La Valeur Invisible.
Pour ne plus racheter ni gérer une entreprise à l'aveugle : découvrez comment la démarche TEKMAION apporte aux comités de direction une lecture multi-capitaux rigoureuse et découvrez nos solutions par secteur pour sécuriser votre valeur économique réelle.
Et chez vous ?
Quelle valeur reste invisible dans votre entreprise ?
Un échange de 30 minutes suffit pour le savoir. Gratuit, sans engagement.
Réserver l'échange de 30 minutesFaire le diagnostic en 3 minutes
Pour aller plus loin : la formation de 3 h 30 · les besoins les plus fréquents · le livre « La Valeur Invisible »
Emmanuel LEGALLAIS - TEKMAION