Exemple illustratif d'une entreprise fictive
Le carnet de commandes a bondi de trente pour cent en six mois. Autour de la table du comité de direction d'une PME de mécanique industrielle, l'atmosphère était à la célébration : la signature d'un contrat pluriannuel venait de couronner deux années d'efforts commerciaux intenses, propulsant le chiffre d'affaires prévisionnel à un niveau historique.
Pourtant, six mois après le démarrage des livraisons, le tableau de bord de gestion a viré à l'orage. Sans qu'aucune baisse d'activité ne soit intervenue, la marge d'exploitation nette s'est effondrée. Que s'est-il passé entre l'euphorie commerciale du printemps et l'impasse financière de l'automne ?
L'euphorie du volume et l'angle mort de l'atelier
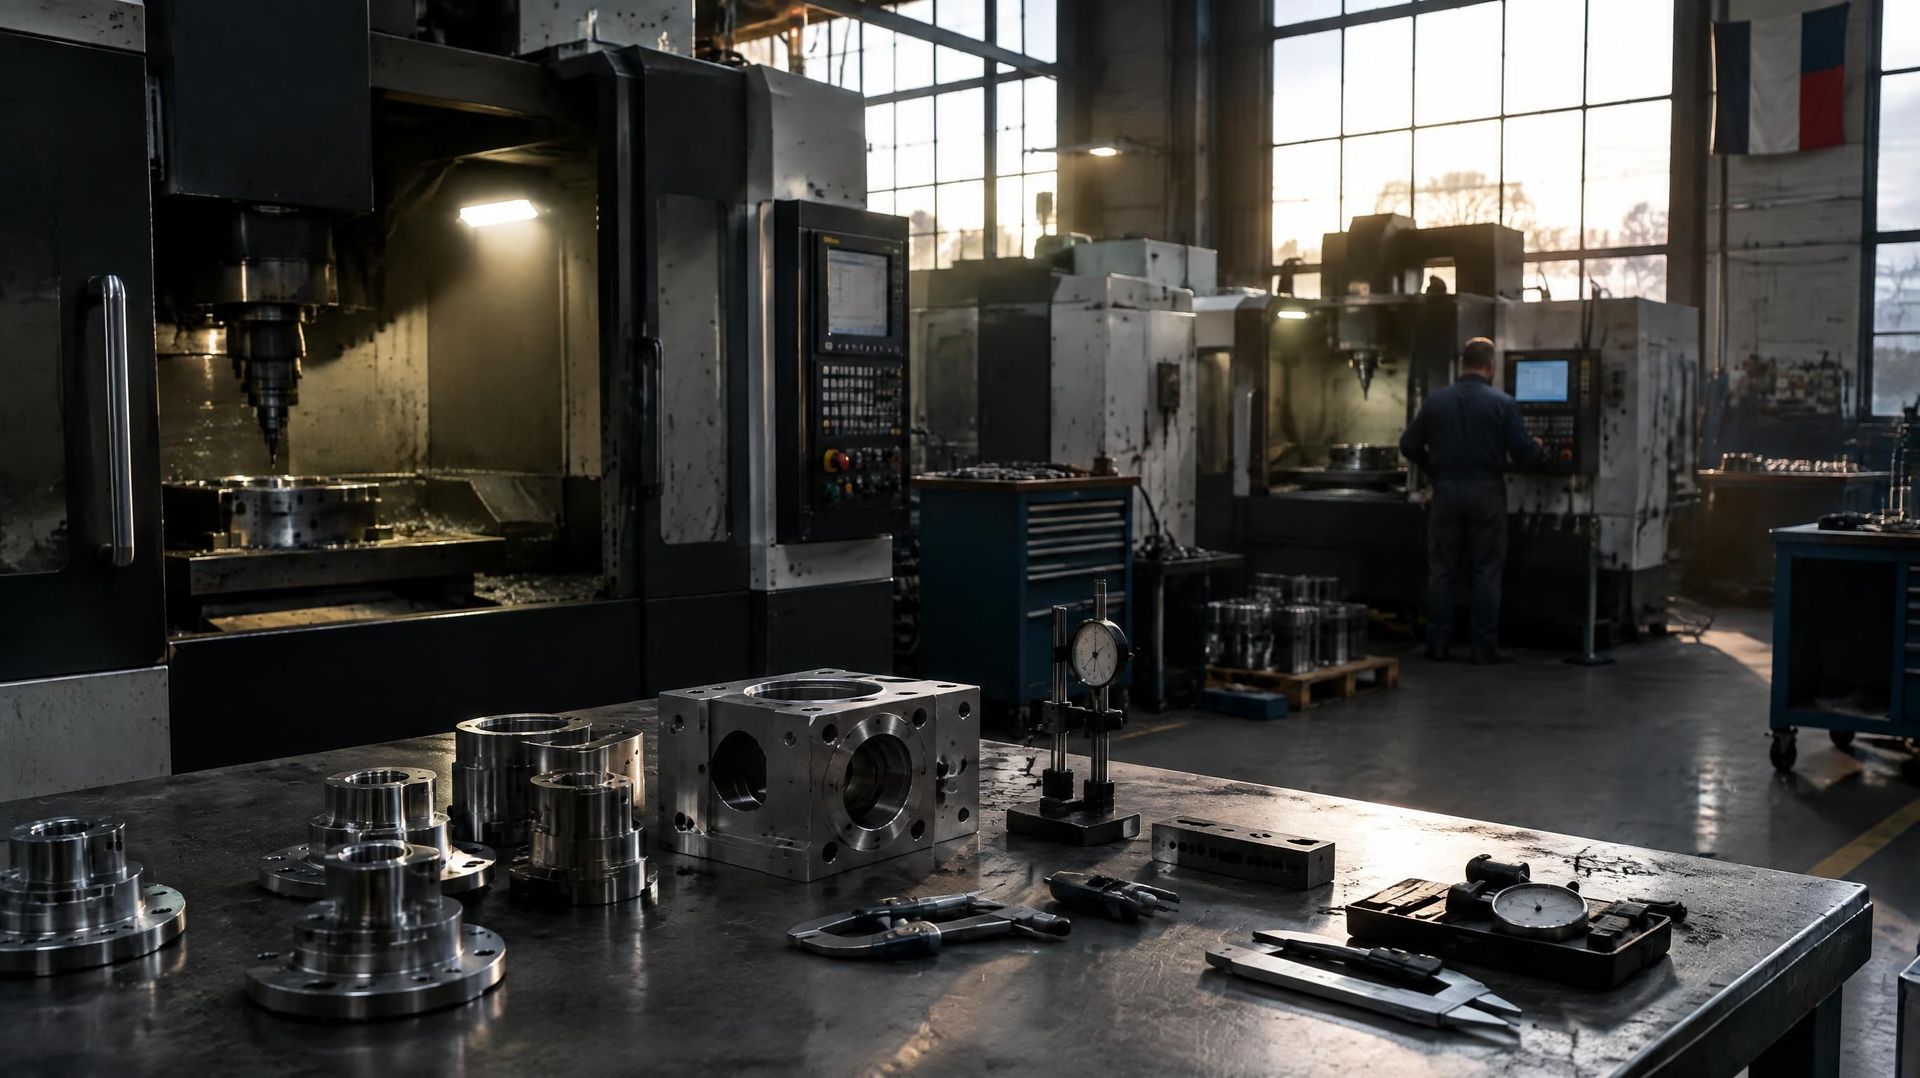
Pour honorer les cadences contractuelles sans engager immédiatement de lourds investissements matériels, la direction d'exploitation a fait ce que font tant de PME sous pression : elle a poussé les feux. Les créneaux hebdomadaires de maintenance préventive sur les centres d'usinage cinq axes ont été supprimés au profit d'équipes successives tournant sans discontinuer. L'étalonnage régulier des bancs de contrôle a été repoussé à la fin du trimestre. L'huile de coupe a été exploitée au-delà de ses cycles recommandés.
Dans la comptabilité générale de l'entreprise, ces arbitrages opérationnels ne laissaient paraître aucune trace d'alerte. Bien au contraire : à court terme, la suppression des interventions extérieures de maintenance diminuait les charges courantes, donnant l'illusion trompeuse d'une rentabilité immédiate renforcée. Les factures de sous-traitance préventive n'apparaissaient plus, et les tableaux de trésorerie affichaient un solde provisoirement préservé.
La dette invisible de la cadence
Mais la physique d'un atelier n'obéit pas aux conventions comptables. Privées de leurs arrêts techniques, les broches haute vitesse ont commencé à vibrer. Des micro-arrêts quotidiens, d'abord de quelques minutes, ont fini par paralyser des demi-journées entières de fabrication. Sur les pièces aéronautiques et médicales à haute tolérance, la dérive dimensionnelle a fait grimper le taux de rebut de un à plus de six pour cent.
Ces pertes matières et ces heures machines perdues se sont traduites par une accumulation silencieuse de coûts cachés colossaux. Pour rattraper les retards de livraison et échapper aux pénalités contractuelles, l'entreprise a dû lancer des réusinages en catastrophe, commander des outillages spéciaux par fret express et mobiliser des ressources externes au tarif fort. En l'espace de deux trimestres, l'usure prématurée de trois broches principales a exigé leur remplacement d'urgence pour un montant supérieur à l'ensemble du bénéfice espéré sur le contrat.
Quand le bilan ne voit que le rétroviseur
Le grand livre comptable a enregistré avec une parfaite fidélité les pièces de rechange acquises en urgence et les matières premières consommées. En revanche, il a été structurellement incapable d'anticiper la dégradation du capital physique qui s'opérait jour après jour. Tant que la panne n'était pas survenue et que la facture du fabricant de machines n'était pas arrivée, la dette d'usure restait totalement invisible dans les comptes.
C'est ici que se situe le piège mortel de la croissance non mesurée : considérer que tant qu'un actif figure au bilan avec une valeur nette comptable positive, son potentiel opérationnel demeure intact. Les dotations aux amortissements calculées sur une durée théorique de huit ans n'ont aucun rapport avec la réalité d'un centre d'usinage sursollicité qui perd sa précision en quelques mois sous l'effet d'une cadence forcée.
Piloter la capacité réelle avec la méthode TEKMAION
Pour un dirigeant, piloter son entreprise en regardant uniquement les ventes et la trésorerie revient à conduire un véhicule sur autoroute en observant la vitesse de pointe sans jamais regarder la jauge de température du moteur. La solvabilité financière apparente masque l'érosion physique du capital productif.
Sortir de cet aveuglement impose d'adopter une lecture multi-capitaux rigoureuse. Détecter les seuils critiques d'usure, corréler la charge de travail aux limites physiques réelles de l'outil et mesurer le coût complet de maintien des équipements constituent le cœur de la réflexion développée dans le livre La Valeur Invisible.
Mesurer l'usure réelle de votre outil industriel avant d'engager votre croissance : découvrez comment la méthode TEKMAION sécurise vos arbitrages d'atelier et protège votre marge d'exploitation dans votre secteur d'activité.
Et chez vous ?
Quelle valeur reste invisible dans votre entreprise ?
Un échange de 30 minutes suffit pour le savoir. Gratuit, sans engagement.
Réserver l'échange de 30 minutesFaire le diagnostic en 3 minutes
Pour aller plus loin : la formation de 3 h 30 · les besoins les plus fréquents · le livre « La Valeur Invisible »
Emmanuel LEGALLAIS - TEKMAION