Réponse directe : Externaliser une opération complexe allège la masse salariale apparente, mais détruit silencieusement le capital humain et l'autonomie technique de l'entreprise. En cédant un geste d'atelier critique à un tiers, la PME transforme un savoir-faire différenciant en dépendance fournisseur coûteuse, érodant sa marge réelle et sa valeur immatérielle.
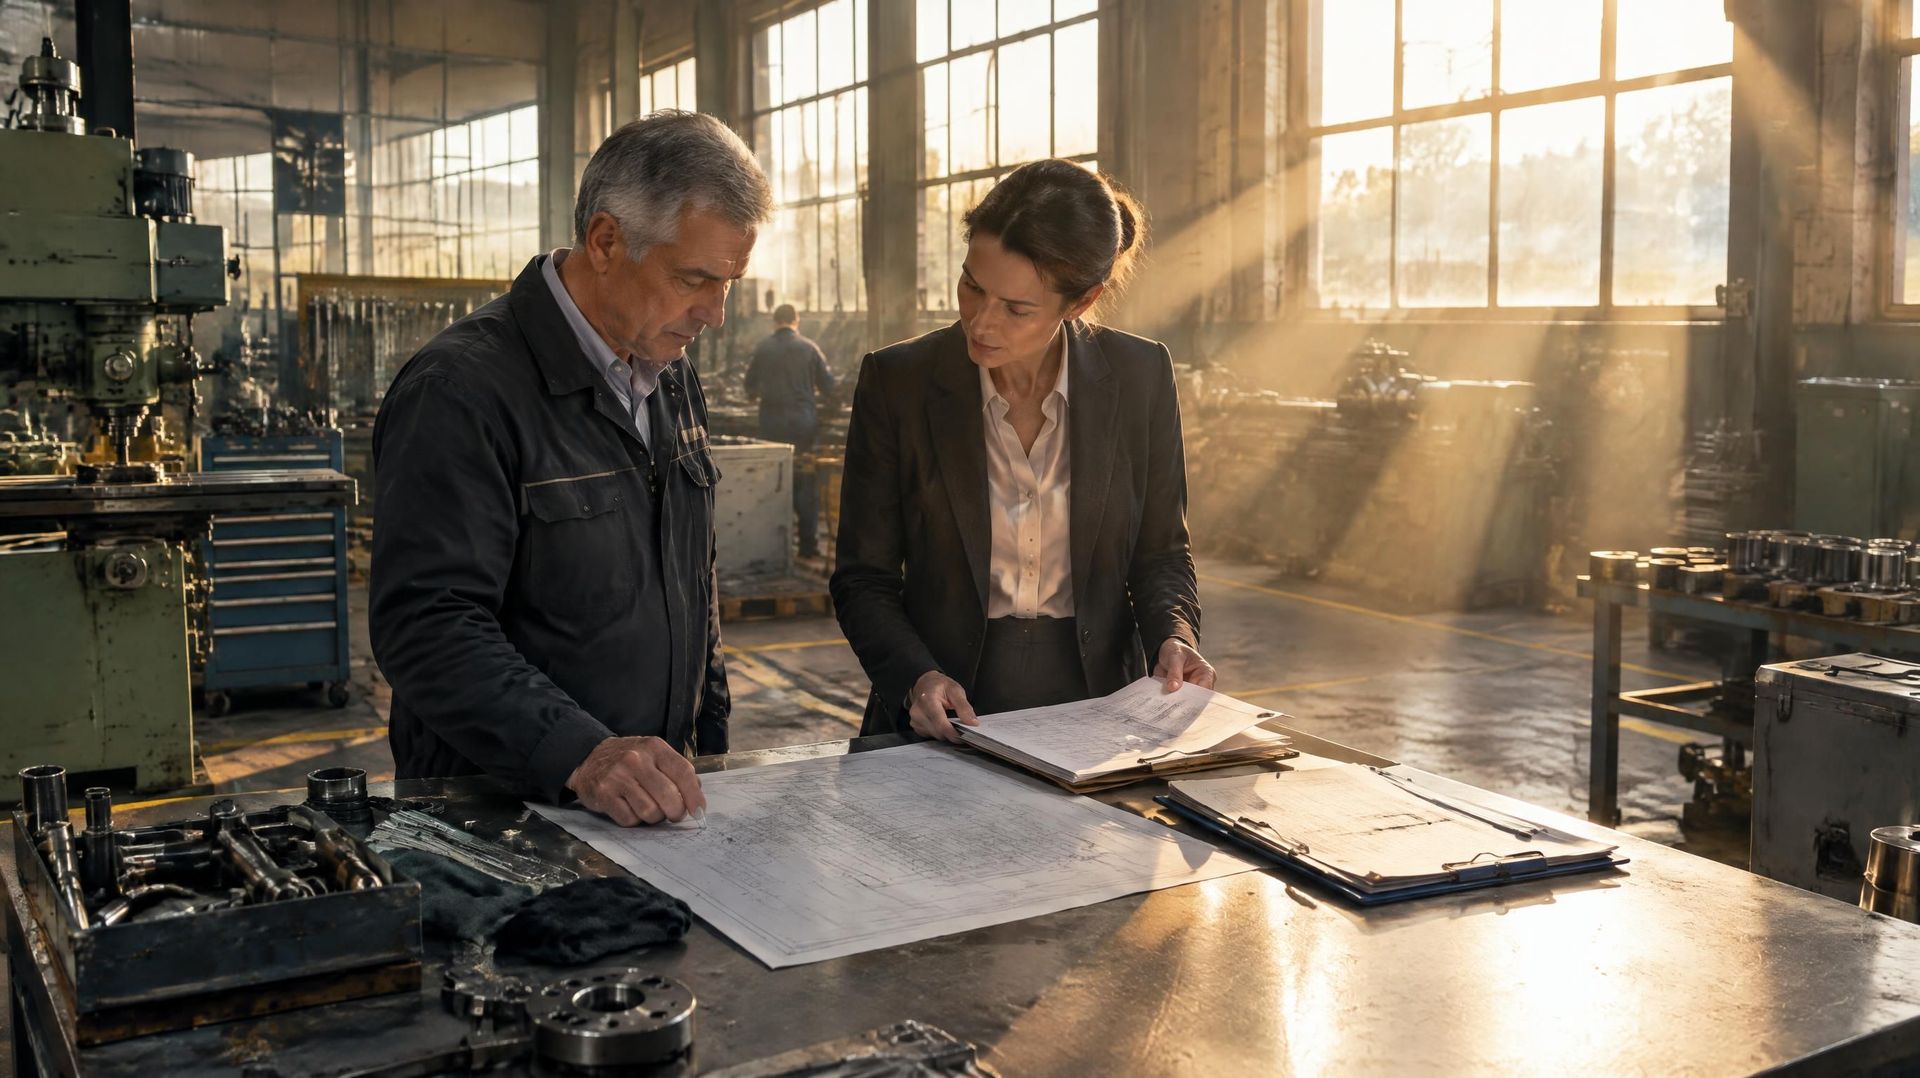
Sept heures quinze dans l'atelier d'usinage. Le centre d'usinage cinq axes, pièce maîtresse de la ligne, est silencieux. Il y a encore deux ans, cet îlot tournait en continu sous l'oeil vigilant d'un régleur senior capable de corriger au centième de millimètre les micro-vibrations d'un alliage difficile. Lorsque ce dernier est parti à la retraite, le comité de direction a tranché : plutôt que d'investir dans dix-huit mois de compagnonnage, l'entreprise externaliserait l'usinage des pièces complexes à un sous-traitant.
Sur le compte de résultat, l'opération semblait irréprochable. La masse salariale diminuait, le compte de sous-traitance augmentait, et le point mort théorique s'abaissait. En transformant un coût fixe en charge variable, la direction pensait s'acheter de la flexibilité et rassurer ses banquiers. Pourtant, dix-huit mois plus tard, la marge de la gamme s'est érodée de cinq points et les retards de livraison s'accumulent. Que s'est-il passé entre l'arbitrage budgétaire et la réalité physique de l'atelier ?
L'arbitrage de CODIR : la tentation du coût variable
Pour un dirigeant ou un directeur financier, l'externalisation ressemble à une équation sans risque : pourquoi immobiliser du capital humain et assumer l'aléa des absences quand un prestataire spécialisé facture uniquement les pièces conformes livrées ?
Cette lecture comptable repose sur un angle mort majeur : elle suppose que le travail d'atelier se résume à des tâches interchangeables. Or, dans une PME industrielle, la rentabilité repose presque toujours sur une mémoire tacite non écrite. Ce savoir-faire invisible comprend l'art de rattraper une bavure, la maîtrise des tolérances thermiques de la machine, et la capacité d'adapter un montage en quarante minutes pour dépanner un client stratégique un vendredi après-midi.
En externalisant l'opération, la PME n'a pas seulement délégué une tâche mécanique. Elle a transféré chez son prestataire la courbe d'apprentissage, la maîtrise de l'aléa et l'intelligence de son propre produit.
Ce qui s'est réellement passé dans l'atelier : la mémoire évaporée
Sur le terrain, les frictions se sont rapidement multipliées. Le sous-traitant applique scrupuleusement le plan, mais sans la culture du produit fini. Dès qu'un écart de matière survient, la fabrication s'interrompt, un devis d'avenant est émis et les délais s'allongent de trois semaines.
Dans l'atelier de la PME, les monteurs en aval découvrent des ajustements imprécis. Faute de pouvoir échanger directement avec le régleur voisin, ils passent des heures à rectifier manuellement les pièces sur l'établi. Ces retouches, diluées dans les charges générales, échappent au calcul de marge directe. Le contrôle de gestion enregistre un coût d'achat conforme au devis, tandis que la rentabilité réelle s'évapore dans les allées de l'usine.
Pire encore : après un an, le sous-traitant a réajusté ses tarifs de 15 %. La PME s'est trouvée incapable de renégocier ou de réinternaliser la production. Les outillages avaient été cédés, la programmation était verrouillée, et plus aucun collaborateur en interne ne savait régler la machine. L'entreprise était devenue captive de son propre fournisseur.
Mesurer les coûts cachés et piloter par les multi-capitaux
Ce scénario découle mécaniquement d'une comptabilité conventionnelle aveugle au capital humain. Un bilan classique enregistre les factures et amortit les machines, mais il ignore la transmission des savoirs d'atelier et la perte de valeur liée à l'évaporation des compétences techniques.
Pour sortir de ce piège, les comités de direction doivent mesurer ces dérives avant que la dépendance ne devienne irréversible. La première étape consiste à objectiver ces frictions opérationnelles grâce à le diagnostic des coûts cachés, qui révèle la part réelle des non-qualités, des surstocks tampons et des temps d'attente générés par l'externalisation.
Au niveau stratégique, le pilotage exige une doctrine renouvelée. C'est le fondement de la méthode TEKMAION, qui intègre le capital humain et le capital financier dans un cadre rigoureux de comptabilité multi-capitaux. Piloter ne signifie pas tout faire en interne, mais identifier avec rigueur quels gestes constituent le coeur de votre valeur immatérielle et ne doivent jamais être abandonnés.
Former vos équipes de direction et vos managers d'atelier à cette lucidité économique est un investissement protecteur. À travers les formations TEKMAION, les dirigeants apprennent à arbitrer leurs choix industriels non pas sur une simple comparaison de coûts horaires apparents, mais sur la préservation durable de leur souveraineté technique et de leur marge d'exploitation.
Emmanuel LEGALLAIS - TEKMAION
Et chez vous ?
Quelle valeur reste invisible dans votre entreprise ?
Un échange de 30 minutes suffit pour le savoir. Gratuit, sans engagement.
Réserver l'échange de 30 minutesFaire le diagnostic en 3 minutes
Pour aller plus loin : la formation de 3 h 30 · les besoins les plus fréquents · le livre « La Valeur Invisible »